
การเปิดตัวกองทรัสต์ เอดับเบิ้ลยูซี ไลฟ์สไตล์ พร๊อพเพอร์ตีส์ หรือ AWR ด้วยมูลค่าการลงทุนเริ่มต้นไม่เกิน 51,388 ล้านบาท ไม่ใช่แค่การระดมทุนอสังหาริมทรัพย์ธรรมดา แต่นี่คือการขยับหมากเชิงโครงสร้างครั้งสำคัญของ แอสเสท เวิรด์ คอร์ป (AWC) ในการผ่าตัดโมเดลธุรกิจเพื่อแยกบทบาทระหว่าง "เครื่องยนต์สร้างสินทรัพย์" กับ "ตัวเก็บเกี่ยวผลตอบแทน" ออกจากกันอย่างเด็ดขาด
ที่ผ่านมา โจทย์ใหญ่ของอสังหาริมทรัพย์แบบ AWC คือภาระการแบกรับต้นทุนโครงการพัฒนาขนาดใหญ่ ที่ต้องใช้เวลาและงบประมาณสูงกว่าจะสร้างกระแสเงินสดสดใส การจัดตั้ง AWR เข้ามา จึงกลายเป็นคำตอบเชิงกลยุทธ์ที่ลงตัว โดยวางให้ AWC ทำหน้าที่เป็น Development Engine ลุยรับความเสี่ยงตั้งแต่การเฟ้นหาทำเล ออกแบบ ก่อสร้าง ตลอดจนดึงแบรนด์ระดับโลกเข้ามาบริหารจนโครงการติดลมบน เมื่อสินทรัพย์นั้นผ่านการพิสูจน์แล้วว่าสร้างรายได้มั่นคง AWC จะทำการปลดล็อกมูลค่าด้วยการส่งต่อเข้าสู่ AWR ซึ่งเป็น Freehold REIT ขนาดใหญ่ที่สุดในไทย
นางวัลลภา ไตรโสรัส ประธานเจ้าหน้าที่บริหารและกรรมการผู้จัดการใหญ่ บริษัท แอสเสท เวิรด์ คอร์ป จำกัด (มหาชน) อธิบายถึงหัวใจของกลยุทธ์นี้ว่า
"AWC จัดตั้ง AWR สร้างโมเดลแพลตฟอร์มการเติบโตเต็มรูปแบบอย่างยั่งยืนของธุรกิจอสังหาริมทรัพย์ โดย AWC คือ Development Engine ที่มีบทบาทในการพัฒนา สร้างจุดหมายปลายทาง... ขณะที่ AWR เป็นผู้ถือครองสินทรัพย์ที่สร้างรายได้อย่างมั่นคง ต่อเนื่อง ก้าวกระโดดอย่างยั่งยืน"
บทบาทที่แยกขาดกันชัดเจนนี้ ทำให้ AWC สามารถบุ๊กกำไรจากการพัฒนา (Development Gain) และหมุนเวียนทุนกลับมาลงโครงการใหม่ ขณะที่นักลงทุนใน AWR ได้รับสิทธิ์ถือครองอสังหาริมทรัพย์แบบกรรมสิทธิ์ขาด (Freehold) บนสินทรัพย์ระดับแลนด์มาร์กที่ไม่อาจสร้างขึ้นใหม่ได้ พร้อมรับกระแสเงินสดจากค่าเช่าทันทีโดยไม่ต้องเสี่ยงกับระยะเวลาการพัฒนา
"บทบาทที่เสริมกันนี้ช่วยให้ผู้ถือหุ้น AWC ได้รับประโยชน์จากมูลค่าที่เกิดขึ้นจริงของทรัพย์สินที่มีผลการดำเนินงานมั่นคงแล้ว ขณะที่ผู้ถือหน่วยทรัสต์ AWR ได้รับรายได้ค่าเช่าและโอกาสการเติบโตของมูลค่าพอร์ต" นางวัลลภา ย้ำถึงประโยชน์สองเด้งของโครงสร้างนี้
ผสมพอร์ตสองโลก เชิงพาณิชย์ตั้งรับ ท่องเที่ยวรุกสร้างกำไร
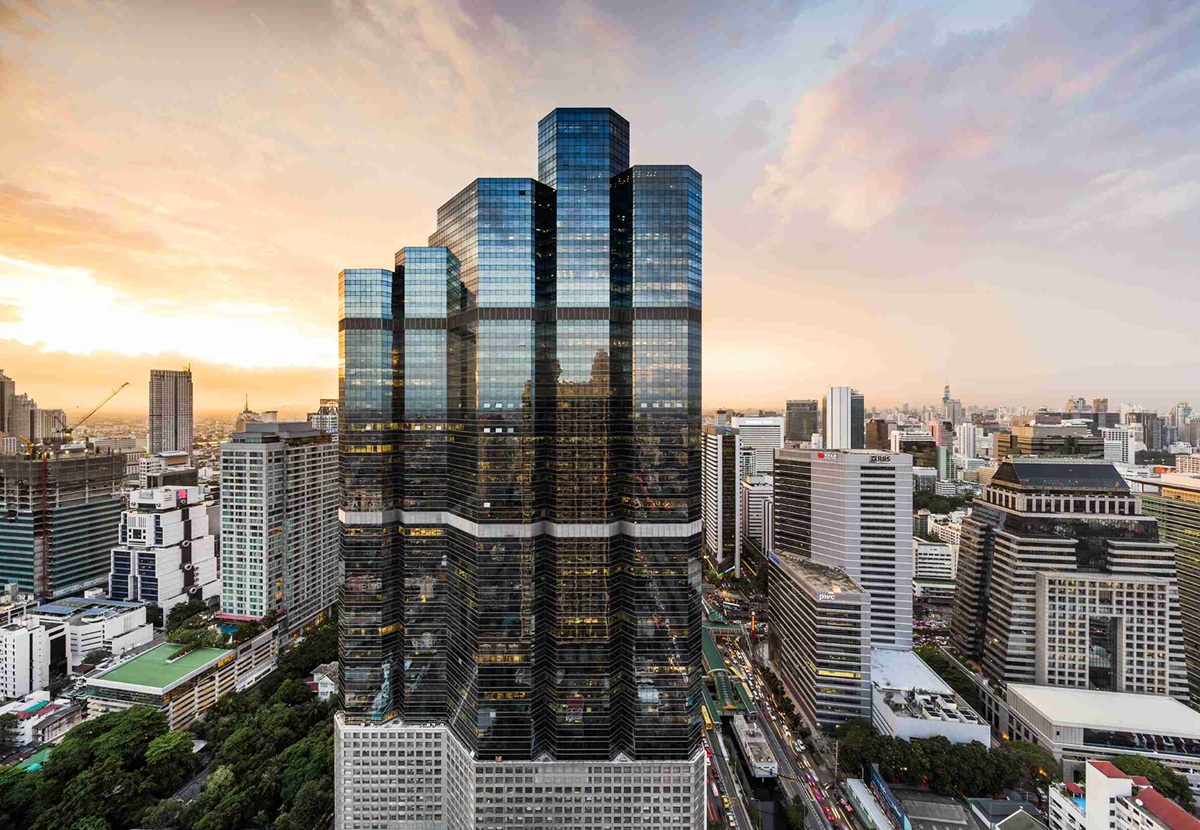
สินทรัพย์ตั้งต้น 5 แห่งของ AWR ถูกจัดวางโครงสร้างเพื่อบาลานซ์ความเสี่ยงอย่างตั้งใจ ฝั่งหนึ่งคือ ดิ เอ็มไพร์ อาคารสำนักงานเกรดเอบนถนนสาทร พื้นที่เช่าสุทธิกว่า 1.5 แสนตารางเมตร ซึ่งมีอัตราการต่อสัญญาสูงถึง 99% ทำหน้าที่เป็น "เบาะรองรับ" รายได้ค่าเช่าที่นิ่งและสม่ำเสมอ
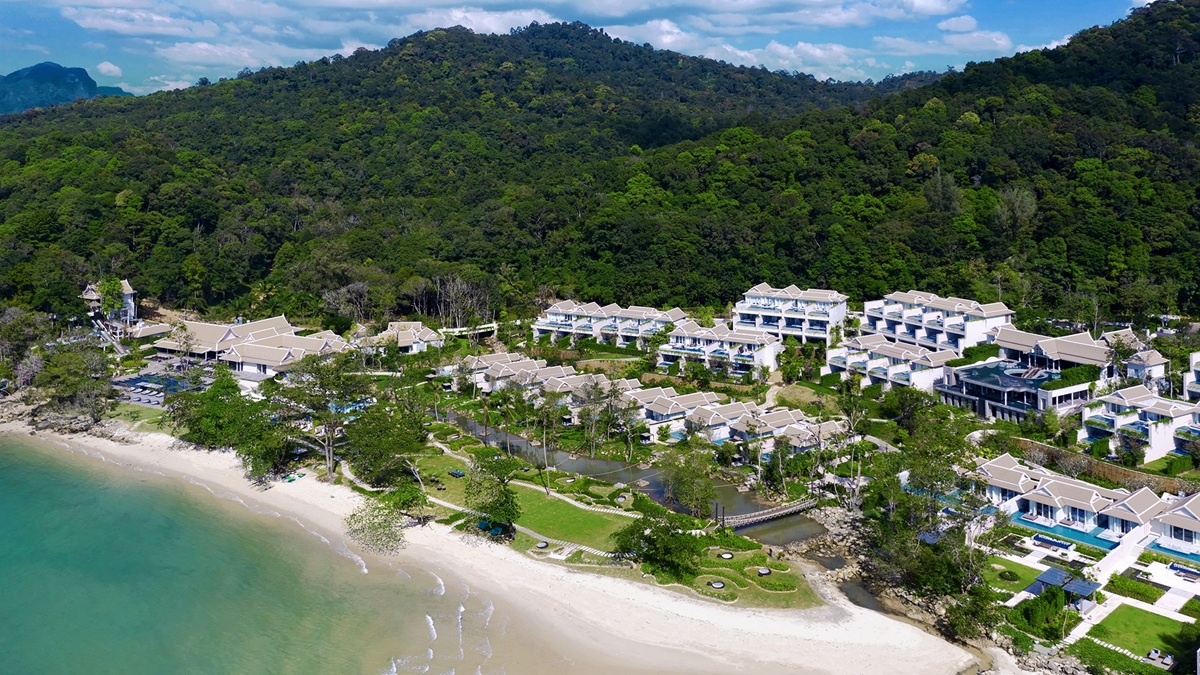
ขณะที่อีกฝั่งคือพอร์ตรีสอร์ตระดับลักชัวรี 4 แห่ง ได้แก่ บันยันทรี เกาะสมุย, บันยันทรี กระบี่, มีเลีย เกาะสมุย และพัทยา แมริออท ทำหน้าที่เป็น "หัวเจาะ" ในการสร้าง Upside จากการฟื้นตัวของท่องเที่ยว สะท้อนจากตัวเลข EBITDA CAGR ของบันยันทรี กระบี่ ที่เติบโตเฉลี่ย 21.7% ในรอบ 5 ปี หรือ RevPAR ของพัทยา แมริออท ที่พุ่งขึ้น 150% หลังปรับโฉมเพียงปีเดียว การจับคู่สินทรัพย์สองประเภทนี้ช่วยสลายความผันผวนจากวัฏจักรเศรษฐกิจได้อย่างมีประสิทธิภาพ
ท่อน้ำเลี้ยงระยะยาว และโจทย์ที่ต้องพิสูจน์ในตลาดทุน
มากกว่าสินทรัพย์ 5 แห่งแรก AWR ยังถูกวางโครงสร้างให้เติบโตแบบก้าวกระโดดผ่านสิทธิในการปฏิเสธก่อน ในการเข้าซื้อสินทรัพย์อีก 9 แห่งที่ AWC คัดสรรไว้ และยังมีโอกาสเข้าถึงโครงการในพอร์ตของ AWC อีกกว่า 48 แห่งในอนาคต หมายความว่า AWR มีท่อน้ำเลี้ยงสินทรัพย์คุณภาพรองรับการขยายตัวในระยะยาวอย่างชัดเจน
ในมิติการกำกับดูแล AWC เลือกถือหน่วยทรัสต์ไม่เกิน 28% และเปิดให้ผู้ลงทุนทั่วไปถืออย่างน้อย 72% พร้อมผูกค่าธรรมเนียมผู้จัดการกองทรัสต์เข้ากับผลตอบแทนต่อหน่วยทรัสต์ เพื่อบีบให้ผู้บริหารต้องทำผลงานให้ดีที่สุดแก่ผู้ถือหน่วย
ก้าวต่อไปของ AWR จึงเป็นภาพสะท้อนวิสัยทัศน์การบริหารเงินทุนของ AWC ว่าจะสามารถสร้างมาตรฐานใหม่ให้กับ REIT ประเทศไทยได้มากน้อยเพียงใด ในสภาวะที่ตลาดทุนยังคงต้องเผชิญกับความผันผวนของอัตราดอกเบี้ยและทิศทางเศรษฐกิจโลก