ราวปี 2563 ดร.วิชิต ซ้ายเกล้า ต้องการเงินหมุนเวียนให้ธุรกิจซอฟต์แวร์ขนส่ง Bantuk ที่เขาพัฒนามาราว 20 ปี สินทรัพย์ในมือคือ Bitcoin ที่สะสมมาหลายปี แต่เมื่อไปคุยกับธนาคาร เขาบอกว่าได้คำตอบว่า "ไม่ได้สนใจแอสเซตเหล่านี้"
วิชิตจึงหาผู้ให้กู้เอง เขาประกาศในกลุ่มเพื่อนว่าต้องการกู้ 3 สัญญา สัญญาละ 5 แสนบาท ใช้ Bitcoin ค้ำประกัน และเซ็นสัญญากระดาษกัน อีก 6 ปีต่อมา เขากลายเป็นลูกค้าของ Liberix บริษัทที่ทำธุรกิจนี้อย่างเป็นระบบ
เรื่องของวิชิตสะท้อนปัญหาที่ผู้ถือคริปโตระยะยาวจำนวนไม่น้อยพูดถึงตรงกัน คือถือสินทรัพย์ที่มีมูลค่า แต่เมื่อต้องการเงินบาท ทางเลือกที่มีมักเหลือเพียงขายเหรียญ ซึ่งอาจเสียจังหวะในสินทรัพย์ที่ตั้งใจถือต่อ
ตลาดคริปโตไทยโตแล้ว แต่ยังมีช่องว่างด้านสินเชื่อ
ประเทศไทยมีผู้ถือสินทรัพย์ดิจิทัลจำนวนมาก ข้อมูลของ ก.ล.ต. ณ เดือนกันยายน 2569 ระบุว่ามีบัญชีสินทรัพย์ดิจิทัลราว 3.1 ล้านบัญชี ขณะที่ดัชนี Global Crypto Adoption Index ประจำปี 2569 ของ Chainalysis จัดไทยอยู่อันดับ 8 ของโลกจาก 117 ประเทศ
ส่วนตลาดสินเชื่อที่ใช้คริปโตเป็นหลักประกันทั่วโลกกำลังหดตัว ข้อมูลของ Galaxy Research ระบุว่ามูลค่าสินเชื่อประเภทนี้แตะระดับสูงสุดที่ 7.87 หมื่นล้านดอลลาร์สหรัฐในไตรมาส 3 ปี 2568 และลดลงเหลือ 5.62 หมื่นล้านดอลลาร์ ณ สิ้นไตรมาส 2 ปี 2569 หรือต่ำกว่าจุดสูงสุดราว 40% โดย Galaxy ประเมินว่าเป็นการลดสัดส่วนหนี้อย่างเป็นระเบียบ ไม่ใช่ภาวะตื่นตระหนกแบบปี 2565 ในช่วงเดียวกัน Chainalysis รายงานว่ามูลค่าตลาดคริปโตรวมลดลงราว 50% ในรอบ 12 เดือนถึง 30 มิถุนายน 2569
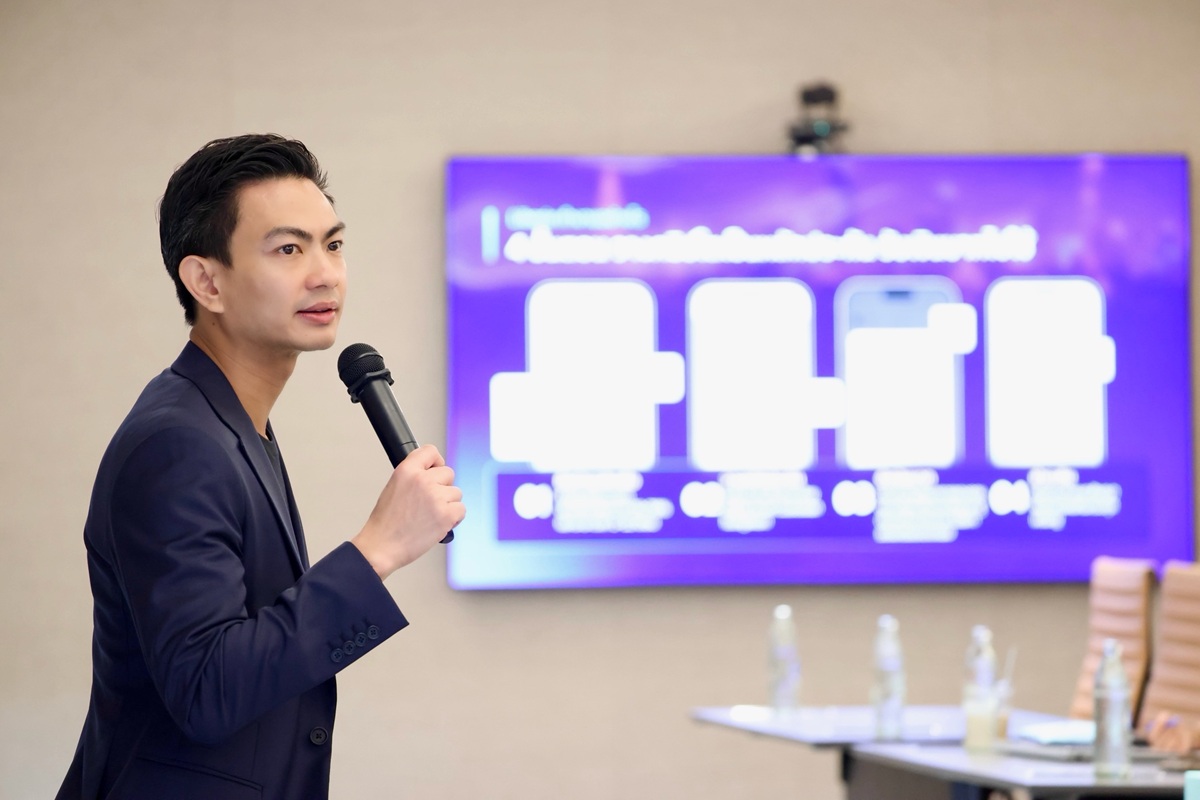
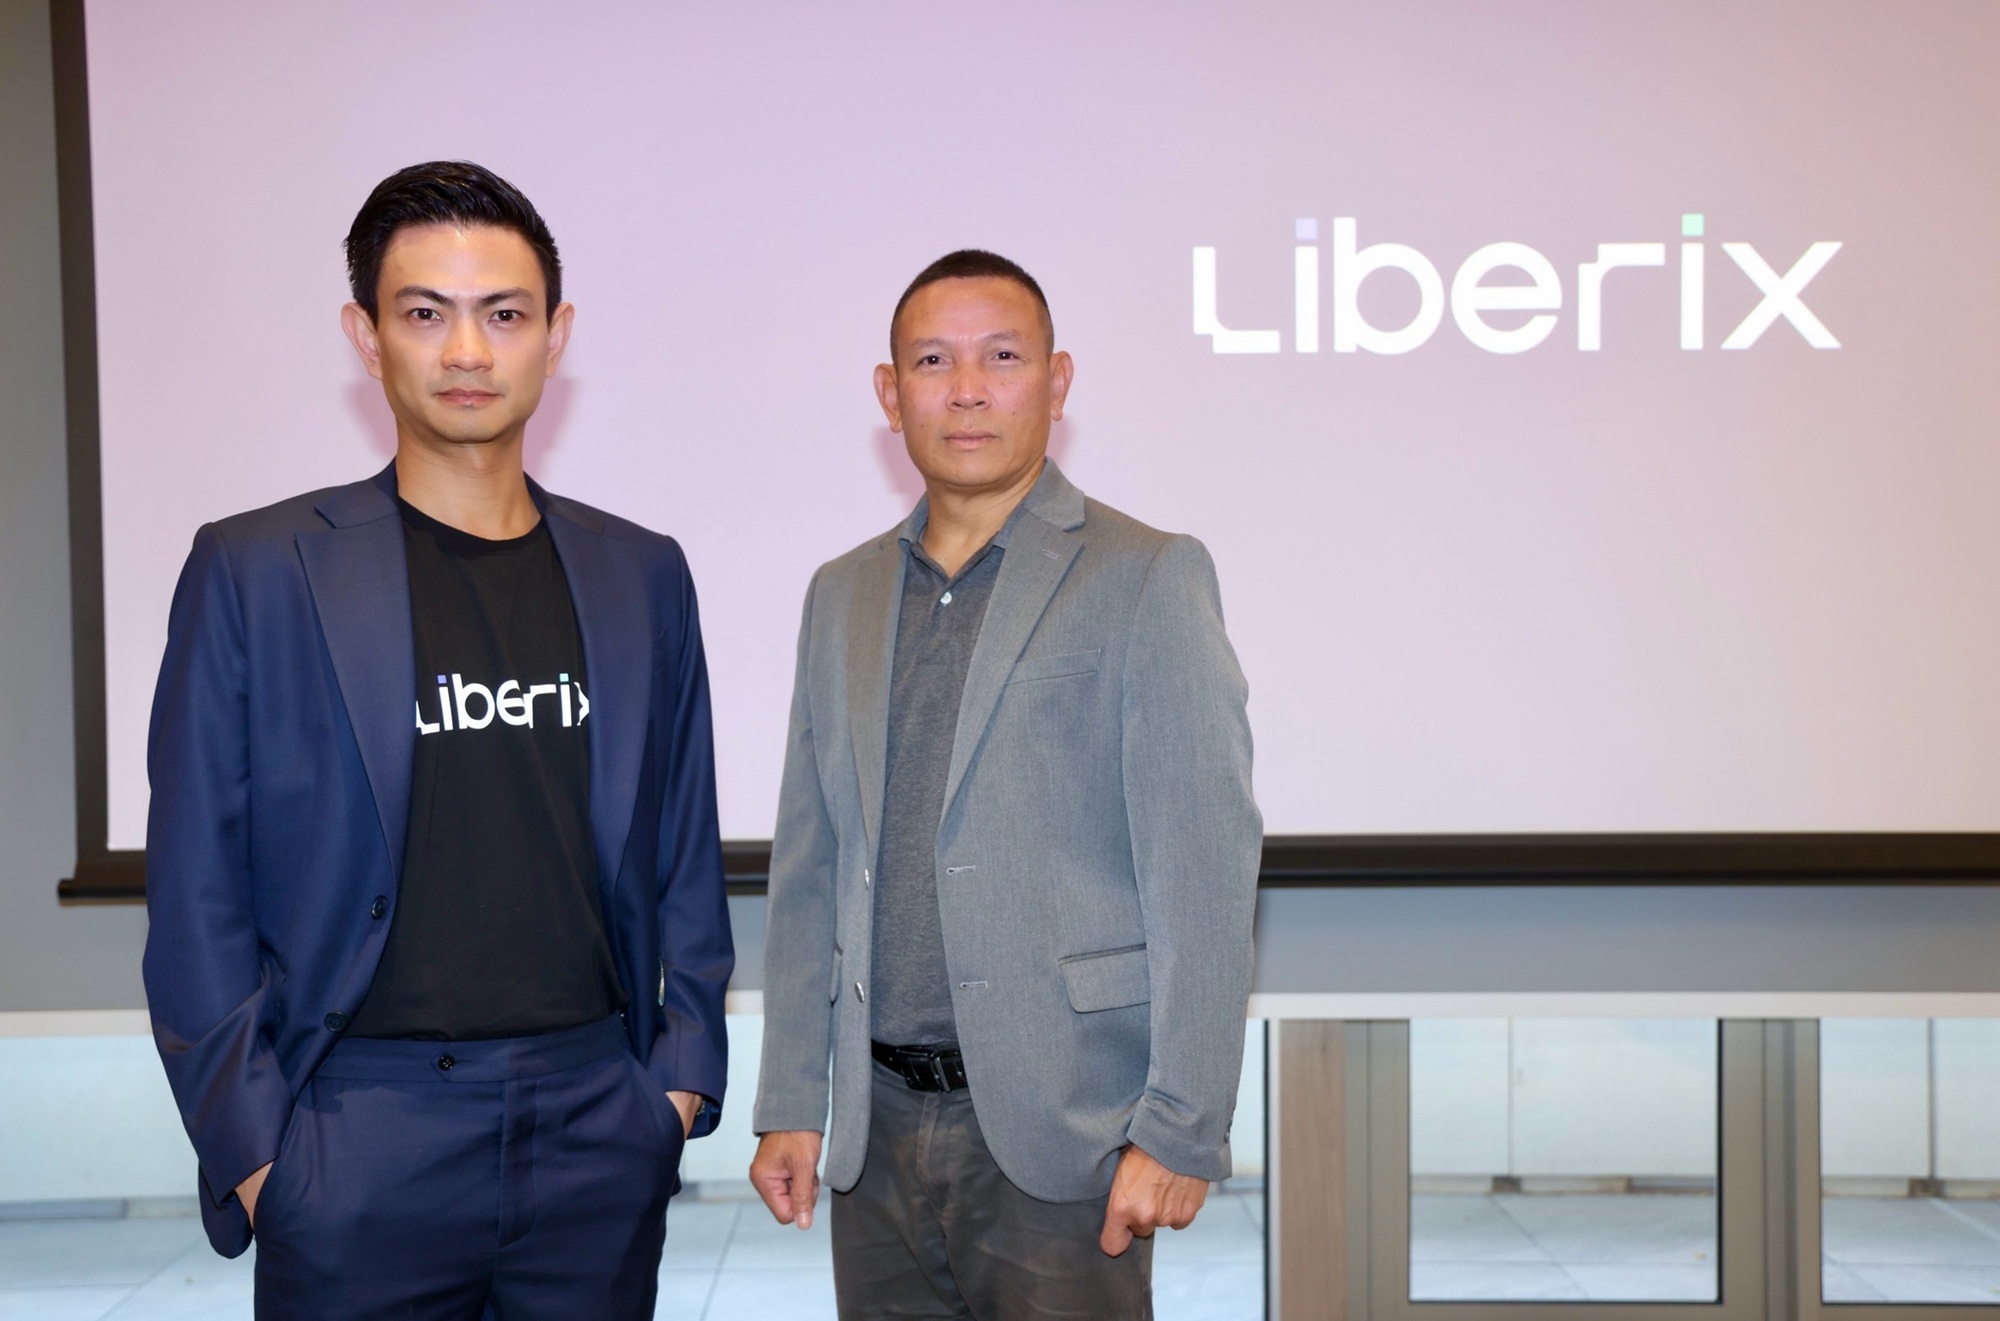
วรภัทร พฤกษมาศน์ ประธานเจ้าหน้าที่บริหาร Liberix
โมเดลของ Liberix กู้เงินบาท วางเหรียญเป็นประกัน
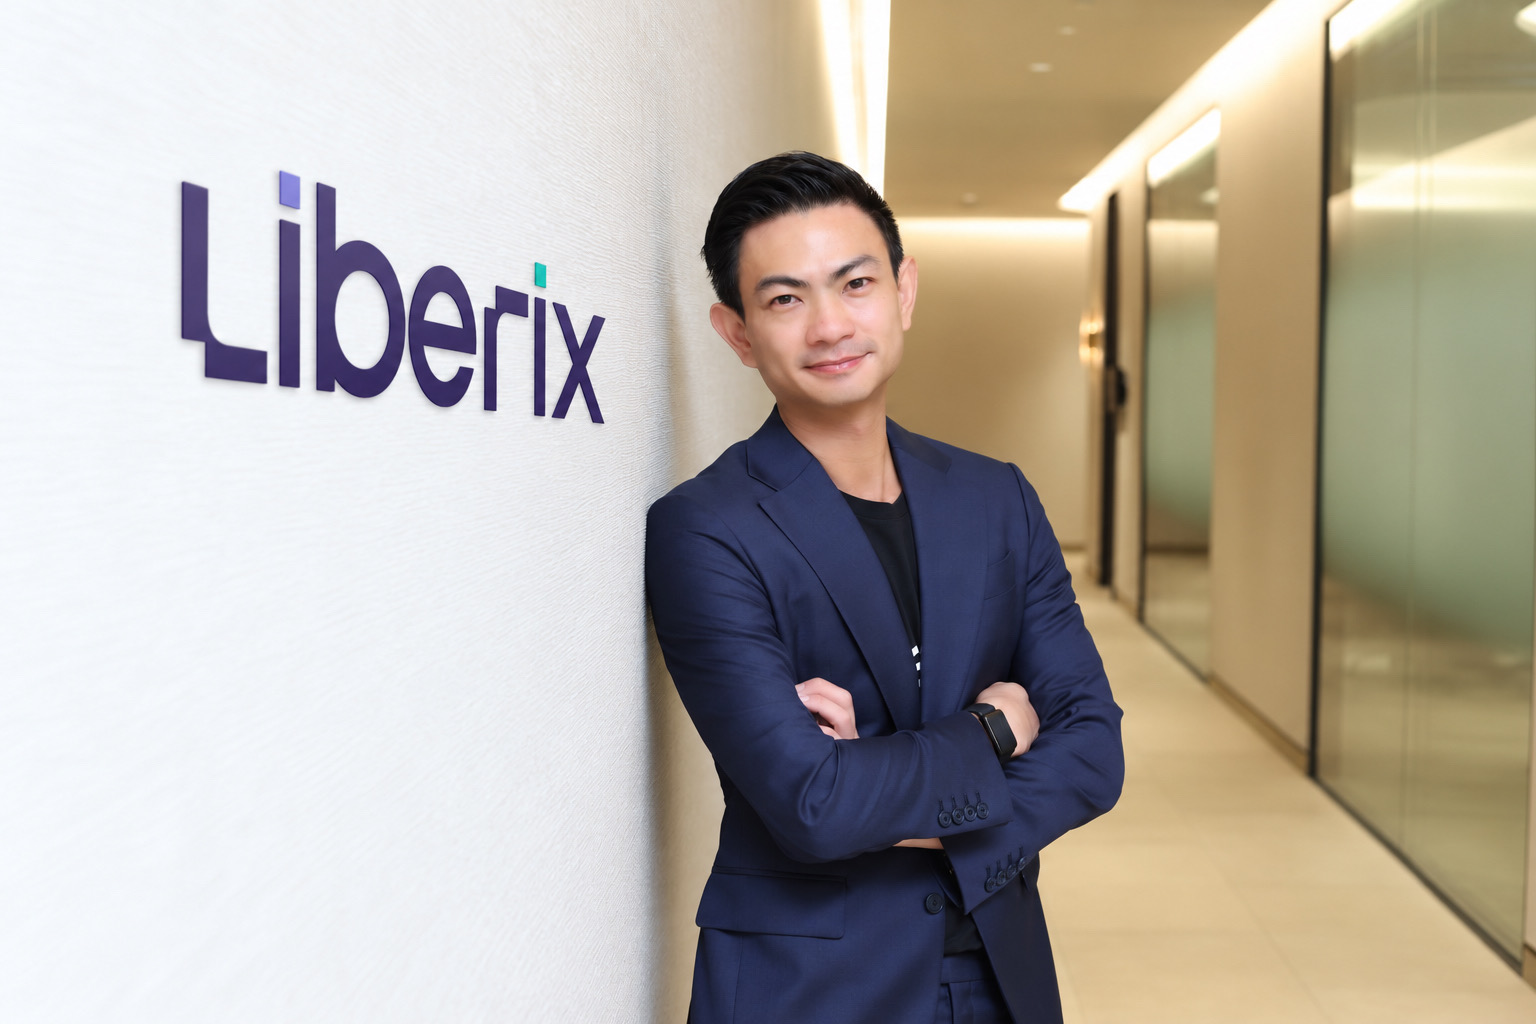
บริษัท ลิเบอริกซ์ จำกัด (Liberix) เป็นผู้ให้บริการสินเชื่อเงินบาทโดยรับสินทรัพย์ดิจิทัลเป็นหลักประกัน บริษัทระบุว่าเปิดดำเนินธุรกิจในปี 2567 และเปิดตัวบริการครั้งแรกในเดือนมกราคม 2569 โดยถือเป็นรายแรกในประเทศไทยที่ให้บริการลักษณะนี้
วรภัทร พฤกษมาศน์ ประธานเจ้าหน้าที่บริหาร Liberix อธิบายว่าหุ้น อสังหาริมทรัพย์ และทองคำ เจ้าของสามารถนำไปเป็นหลักประกันเพื่อสร้างสภาพคล่องได้โดยไม่ต้องขาย แต่ผู้ถือคริปโตยังไม่มีทางเลือกลักษณะเดียวกัน
"คนไทยจำนวนมากถือคริปโตเพราะเชื่อมั่นในระยะยาว แต่ชีวิตจริงต้องใช้เงินบาท Liberix อยากให้ผู้ถือคริปโตไทยมีทางเลือกที่สามนอกจาก 'ถือรอ' หรือ 'ขายทิ้ง' คือคุณสามารถถือต่อได้ และมีเงินบาทไปใช้กับธุรกิจจริงอย่างรู้ต้นทุนและความเสี่ยง" วรภัทรกล่าว
เงื่อนไขหลักของบริการมีดังนี้
- รองรับสินทรัพย์ 16 สกุล เช่น Bitcoin, Ethereum, Solana, BNB, KUB, JFIN และ XAUt (ทองคำที่แปลงเป็นโทเคน)
- ระยะสัญญา 1–12 เดือน
- เลือกอัตราเงินกู้ต่อมูลค่าหลักประกัน (LTV) ได้ 30–70%
- ดอกเบี้ยไม่เกิน 15% ต่อปี ตามกรอบประมวลกฎหมายแพ่งและพาณิชย์
- ผู้กู้ต้องสมัครบัญชีและผ่านขั้นตอน KYC เมื่อวางหลักประกันกับผู้ดูแลสินทรัพย์แล้ว บริษัทโอนเงินบาทเข้าบัญชีธนาคารที่ชื่อตรงกับผู้สมัคร และคืนเหรียญเมื่อชำระหนี้ครบ
ตัวอย่างการคำนวณ เช่น หากวางสินทรัพย์มูลค่า 1 ล้านบาทที่ LTV 50% จะได้วงเงิน 500,000 บาท หากดอกเบี้ย 1.25% ต่อเดือน (เทียบเท่า 15% ต่อปี) ภาระดอกเบี้ยจะอยู่ที่ 6,250 บาทต่อเดือน หรือ 75,000 บาทตลอด 12 เดือน โดยสมมติว่าเงินต้นคงเดิมและยังไม่รวมค่าธรรมเนียมอื่น ผู้กู้จึงต้องประเมินว่าผลตอบแทนจากการนำเงินไปใช้ สูงกว่าต้นทุนนี้หรือไม่
ทั้งนี้บริษัทระบุว่ารายได้มาจากดอกเบี้ยเพียงอย่างเดียว ไม่มีการนำสินทรัพย์ของลูกค้าไปหาผลตอบแทนต่อ และเงินที่ปล่อยกู้มาจากนักลงทุนชาวไทย
ความเสี่ยงของผู้กู้ และสถานะการกำกับดูแล
ความเสี่ยงสำคัญคือราคาสินทรัพย์ที่ผันผวน วรภัทรระบุว่า LTV ยิ่งสูง โอกาสถูกบังคับขายยิ่งมาก บริษัทมีระบบติดตามราคาและแจ้งเตือนผู้กู้ 3 ระดับ เพื่อให้เติมหลักประกันก่อนถึงเกณฑ์บังคับขาย หากมีส่วนต่างหลังบังคับขาย บริษัทคืนให้ลูกค้าทั้งหมด
"เราไม่ได้กำไรจากการบังคับขาย" เขากล่าว พร้อมระบุว่าตั้งแต่เปิดบริษัทมีการบังคับขายเกิดขึ้นจริง เพราะลูกค้าบางรายเติมหลักประกันไม่ทัน แต่ "ไม่เคยมีหนี้เสีย"
ด้านการเก็บรักษา หลักประกันทั้งหมดฝากไว้กับ Kryptodian Limited ผู้รับฝากสินทรัพย์ดิจิทัลที่ได้รับใบอนุญาตในฮ่องกง และบริษัทอยู่ระหว่างขั้นตอนขอใบอนุญาตในไทยสินทรัพย์ถูกเก็บในบัญชีแยกจากทรัพย์สินของบริษัทและตรวจสอบบนบล็อกเชนได้ บริษัทระบุว่ามีแนวโน้มย้ายมาเก็บในไทยเมื่อใบอนุญาตพร้อม
เรื่องการกำกับ วรภัทรกล่าวว่า Liberix เป็นบริษัทสินเชื่อ ไม่ใช่สถาบันการเงินรับฝาก และไม่ได้อยู่ภายใต้หน่วยงานใดโดยตรง แต่มีการปรึกษาด้านกฎหมายก่อนเริ่มธุรกิจ พูดคุยกับธนาคารแห่งประเทศไทยเป็นระยะ และปฏิบัติตามเกณฑ์ KYC/AML ของ ปปง.
ณ วันที่ 20 ตุลาคม 2569 Liberix มียอดสินเชื่ออนุมัติสะสมมากกว่า 560 ล้านบาท ตั้งแต่เปิดตัวเมื่อเดือนมกราคม ลูกค้านิติบุคคลคิดเป็นราว 80% และรายย่อยราว 20% โดย Bitcoin เป็นหลักประกันมากกว่า 50% ของทั้งหมด และลูกค้าส่วนใหญ่เลือก LTV ราว 30–50% ทั้งนี้บริษัทตั้งเป้ายอดรวม 700 ล้านบาทในระยะเวลาอันใกล้
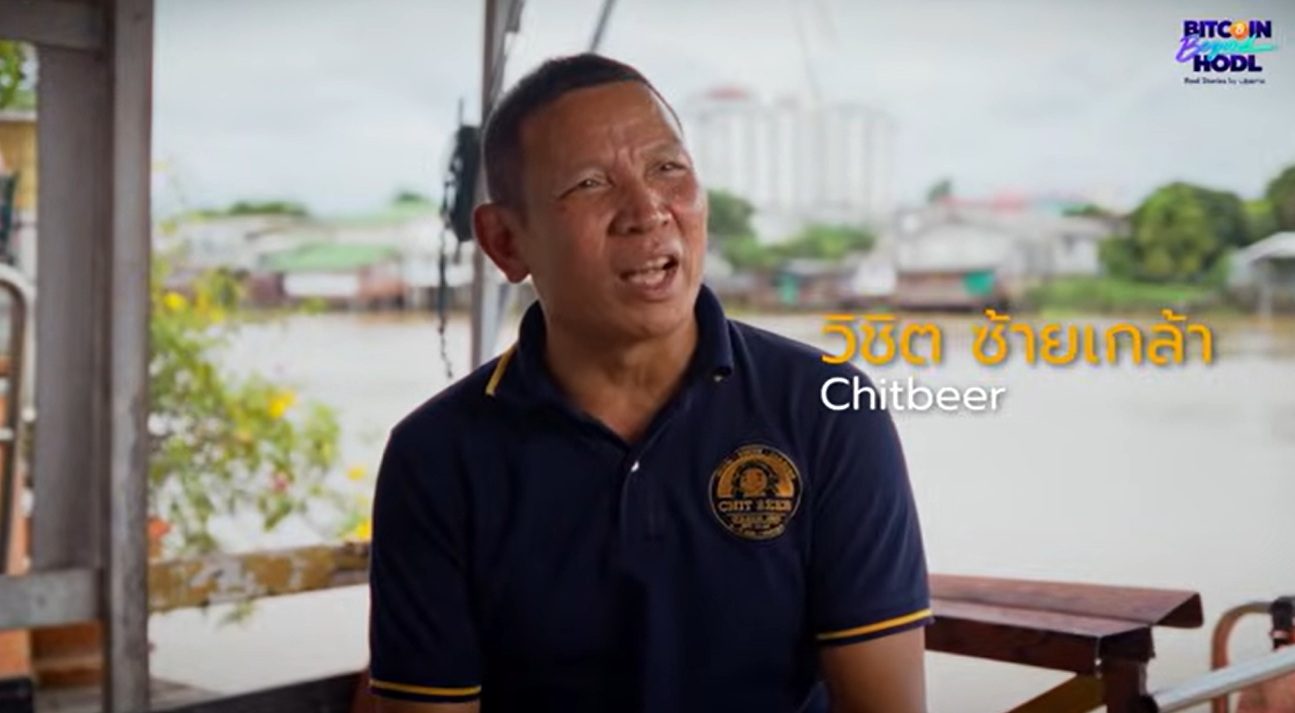
“วิชิต” จากคราฟต์เบียร์ ซอฟต์แวร์ขนส่ง สู่การถือ Bitcoin
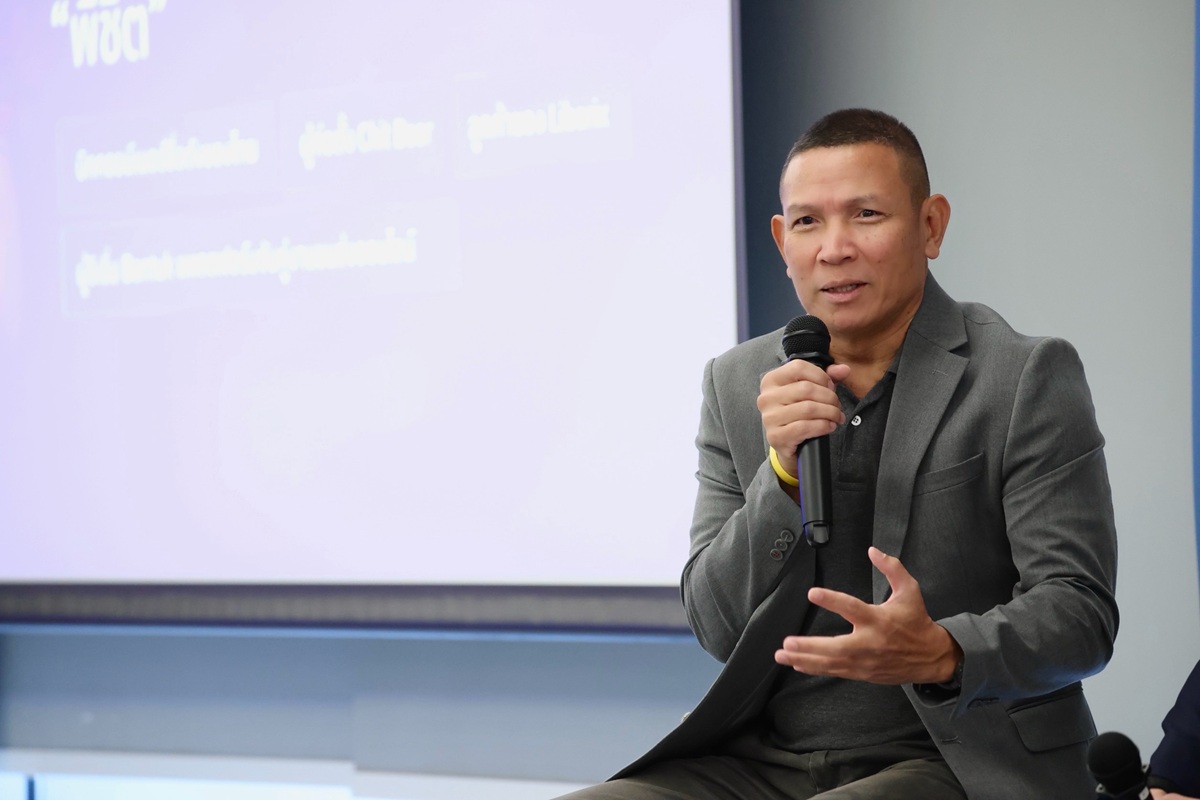
ดร. วิชิต ซ้ายเกล้า รู้จักในวงการคราฟต์เบียร์ในชื่อ "พี่ชิต" เขาเริ่มต้มเบียร์ที่บ้านในปี 2554 ก่อนตั้ง CHIT BEER Brewing Academy ปลายปี 2556 ในปี 2557 เขาเผชิญคดีต้มและจำหน่ายเบียร์โดยไม่ได้รับอนุญาต ซึ่งทำให้ชื่อของเขาเชื่อมโยงกับการเรียกร้องพื้นที่ให้ผู้ผลิตรายย่อย
อีกด้านหนึ่ง เขาเป็นวิศวกรและนักวิจัยที่พัฒนาซอฟต์แวร์โลจิสติกส์มากกว่า 20 ปี รวมถึง "บรรทุก" (Bantuk) แพลตฟอร์มจับคู่งานขนส่งระหว่างผู้ใช้บริการกับผู้ประกอบการขนส่ง เพื่อลดเที่ยวเปล่า
วิชิตเล่าว่าเขาอาศัยอยู่สหรัฐอเมริกา 11 ปีตั้งแต่อายุ 19 จบวิศวกรรมไฟฟ้า และเติบโตมาในครอบครัวที่ยากจน จึงสนใจเรื่องความเป็นธรรมของระบบการเงิน เขาศึกษาและถือ Bitcoin มาตั้งแต่ราวปี 2556–2557 ซึ่งตามที่เขาระบุ ราคาอยู่ราว 7,000–8,000 บาทต่อเหรียญ ส่วนหนึ่งได้จากการขุดและจากรายได้การขายเบียร์ เหตุผลที่เขาสนใจมี 3 ข้อ คือเทคโนโลยีที่ทำงานเป็นเครือข่าย ประเด็นเศรษฐกิจและการเงิน และปรัชญาของเงินที่ "ไม่ต้องขออนุญาตใคร"
ช่วงแรกเขาเก็บสะสมโดยไม่คิดเรื่องการใช้งาน จนปี 2563 จึงเข้าใจว่า Bitcoin ใช้ค้ำเงินกู้ได้โดยไม่ต้องขาย เขาสรุปแนวคิดนี้ว่า "Your Bitcoin is your credit" โดยมองว่า Bitcoin ไม่ใช่เครื่องมือเก็งกำไรระยะสั้น แต่เป็นสินทรัพย์ระยะยาวที่เก็บมูลค่าของแรงงานและเวลา และอธิบายวิธีใช้ว่า
"สำหรับผม Bitcoin เหมือนน้ำในโอ่ง เวลาเราจำเป็นต้องใช้เงิน ไม่จำเป็นต้องเทน้ำทิ้งทั้งโอ่ง แค่ตักออกมาใช้บางส่วน แล้วค่อยเติมกลับเข้าไป ในวันที่ธุรกิจต้องการเงินทุนหมุนเวียน การเอา Bitcoin มาเป็นหลักประกันทำให้ได้เงินบาทมาทำธุรกิจจริง โดยยังรักษา Bitcoin ที่เราเชื่อมั่นไว้ได้ทั้งหมด"
"I create my own bank" เมื่อสภาพคล่องคือเรื่องเดินหรือหยุด
สำหรับ SME สภาพคล่องคือเรื่องเงินเดือนพนักงาน การลงทุนด้านโครงสร้างพื้นฐาน และเงินค้ำประกันสัญญา วิชิตนำ Bitcoin ไปวางเป็นหลักประกันกับ Liberix เพื่อนำเงินบาทมาหมุนเวียนพัฒนา Bantuk โดยมองว่าวิธีนี้ทำให้เขาเข้าถึงเครดิตจากสินทรัพย์ที่มีอยู่ โดยไม่ต้องผ่านการพิจารณาประวัติเครดิตแบบธนาคาร
"เมื่อเอาคลัง Bitcoin มาบวกกับนวัตกรรมบริการทางการเงินของ Liberix มันทำให้ผมรู้สึกเหมือน I create my own bank คือเรามีหลักทรัพย์ที่พิสูจน์ได้ แล้วสามารถเข้าถึงเงินบาทเพื่อเอาไปดำเนินธุรกิจ เมื่อธุรกิจเกิดกำไรก็นำกำไรนั้นกลับมาซื้อ Bitcoin เพิ่ม มันกลายเป็นวงจรที่ช่วยขยายฐานทุนและสภาพคล่องไปพร้อมกัน" เขากล่าว
แนวคิดนี้สะท้อนการบริหารงบดุล (Balance Sheet) ควบคู่กับกำไรขาดทุน คือถือสินทรัพย์ที่หวังการเติบโตระยะยาว และสร้างกระแสเงินสดจากธุรกิจจริงเพื่อชำระหนี้
ไม่เพียงเท่านั้น Liberix ยังนำเรื่องของวิชิตไปเล่าในสารคดีชุด "Bitcoin Beyond HODL — Real Stories by Liberix" ซึ่งบริษัทเป็นผู้ผลิต ตอนแรกเผยแพร่เมื่อ 25 ตุลาคม 2569 ผ่านช่องทางโซเชียลมีเดียของบริษัท เพื่อเป็นการสร้างการรับรู้ให้กับตลาด
ทั้งนี้ การกู้โดยใช้คริปโตค้ำประกันไม่ได้ขจัดความเสี่ยง ผู้กู้ต้องเลือกระดับ LTV ให้เหมาะสม เตรียมหลักประกันสำรองไว้รับมือตลาดขาลง และวางแผนชำระคืนจากกระแสเงินสดของธุรกิจ มิฉะนั้นเหรียญที่ตั้งใจถือระยะยาวอาจถูกบังคับขายในช่วงราคาตกต่ำ